发布日期:2026-09-21 05:00 点击次数:196
炒股就看金麒麟分析师研报,泰斗开yun体育网,专科,实时,全面,助您挖掘后劲主题契机!
(着手:不雅点)
节录:内需疲软与政策克制主导三季度经济早先,好意思元指数走弱进步内地不动产市集的眩惑力,外资建立眷注较高。
不雅点指数 在10月15日不雅点指数盘问院发布的《抢滩布局 | 2025三季度不动产老本金融请教》中,咱们发现三季度不动产投资增速抓续走弱,8月固定钞票投资(不含农户)累计同比增速仅0.5%,其中民间投资增速低迷至-2.3%,房地产开发投资累计同比跌幅扩大至-12.9%,创24个月新低。
工业产能承压、物价低位游荡,固定钞票投资增速抓续下滑。内需疲软与政策克制主导三季度经济早先,坐褥、挥霍、投资均呈现缺点特征,工业产能行使率因抢出口效应减弱承压,物价低位早先,东谈主民币汇率增值,不动产投资增速抓续走弱,8月固定钞票投资(不含农户)累计同比增速仅0.5%,其中民间投资增速低迷至-2.3%,房地产开发投资累计同比跌幅扩大至-12.9%,创24个月新低。
好意思元走弱促进东谈主民币钞票建立眷注,外资布局不动产市集步骤加速。中好意思经贸谈判进展与好意思联储降息为国内经济提供外部支抓,好意思元走弱进步非好意思元钞票眩惑力,中好意思第三、四轮经贸谈判后好意思方平等关税中24%部分推迟3个月,中方反制措施同步展期,好意思国对华平均关税看护57.6%,好意思联储9月降息25个基点至4.00%-4.25%,2025年剩余期间瞻望再降50个基点,2026年预期降息1次。
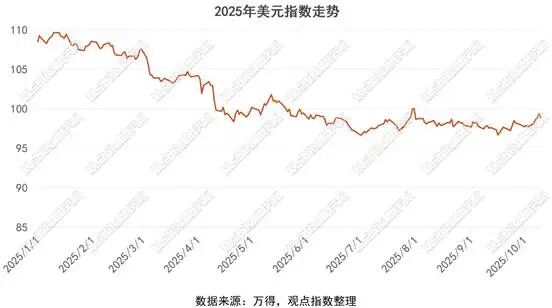
好意思元指数年内累计下落9.82%,走弱趋势推动新兴市集钞票发扬改善,中国有望受益于内行流动性宽松,而好意思元走弱进步东谈主民币钞票眩惑力,外资加大了对国内不动产市集的建立力度,尤其是中枢城市优质钞票,同期好意思联储降息镌汰内行融资成本,缓解不动产企业国际债务压力,但国内不动产投资信心设备仍需依赖原土政策协同。
举例:KKR于8月19日在上海临港新片区落地首只在岸东谈主民币基金,顺利参与东谈主民币钞票建立,体现了外资从“波折参与”向“顺利运营”的转型。
不雅点指数也提防到,该基金当今的三大投资方为国内头部机构吉祥老本旗下母基金、总部位于新加坡的曹氏家眷企业“曹宝记(TPC)”及国际资管巨头施罗德旗下基金。
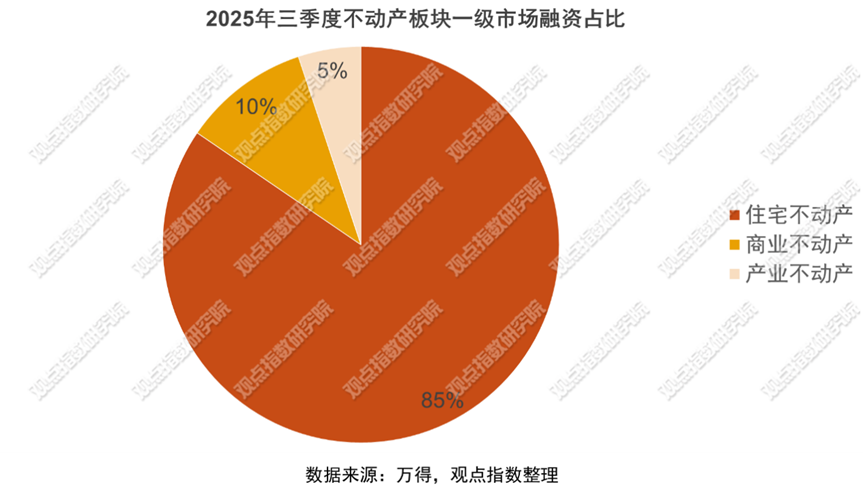
A股不动产融资“住商产”阵势突显,不动产配售主导港股融资市集。2025年三季度A股一级市集不动产行业融资鸿沟呈现显耀分化特征,其中住宅不动产以1134.23亿元的总数占据主导地位,占行业总融资鸿沟的84.5%,反馈市集对居住需求的抓续关注;买卖不动产融资138.90亿元,占比10.3%,体现了买卖地产在运营模式立异与钞票证券化推动下的融资活力。
产业不动产融资68.50亿元,占比5.1%,虽鸿沟最小但聚焦工业物流、数据中心等新兴鸿沟,契合产业升级与实体经济发展需求,全体融资结构突显不动产行业“居住为本、买卖为辅、产业为新”的多端倪发展阵势。
2025年三季度香港不动产行业融资呈现“配售主导、供股萎缩”的显耀特征,配售总数达196.89亿港元,占比高达99.46%,成为统统的主流融资形貌;供股及公开招股仅录得1.06亿港元,占比0.54%,反馈市集对传统股权融资渠谈的严慎魄力。
禹洲集团以120.07亿港元的配售额居首,占配售总数的61%,突显其大鸿沟融资需求;融创中国以60.73亿港元位列第二,两者总共占配售总数的92%,露露面部房企在融资市集的集结效应。值得提防的是,新明中国在供股及公开招股中惟一扫尾双向融资(0.14亿港元供股+0.65亿港元配售)。
而大皆企业如GBA集团等仅通过配售完成融资,反馈市集对快速、活泼融资渠谈的偏好。总融资鸿沟(197.95亿港元)中,配售占比超99%,体现了香港市集对不动产企业股权融资的高效不时才气,也折射出行业在退换期对资金流动性措置的深广需求。
ESR专有化退市落定,新股东携老本入局。 7月4日,ESR从香港讨论来去所退市后已成为一家私东谈主控股实体。专有化后,ESR由喜达屋老本集团、SSW Partners、Sixth Street、华平投资、卡塔尔投资局和ESR首创东谈主组成的新股东团扫数。
ESR暗意,胜仗完成专有化后,将加速推动公司政策转型,业务结构也会更为精简,专注于中枢的物流和数据中心业务鸿沟,充分认知其在亚太地区的平台上风,为老本合营伙伴和客户创造遥远价值。
招商蛇口推优先股,助力中枢城市名堂激动。9月30日,招商蛇口露馅了向特定对象刊行优先股的召募诠释书,公司筹画刊行不跳跃8200万股优先股,召募资金总数不跳跃82亿元,用于支抓公司业务发展。

A股不动产板块二级市集发扬居中,产业不动产领涨。从行业板块总体发扬来看,申万宏源31个一级行业中,不动产板块三季度区间涨幅16.55%,在31个行业里名轮番13位,全体发扬优于行业平均水平但弱于通讯、电子等高景气赛谈。
该板块涨幅主要受益于政策对房地产市集的边缘缩小,以及部分城市限购政策退换带来的需求开释,同期建筑庇荫、建筑材料等关系行业(如建筑材料涨幅18.49%)的协同效应也酿成支抓。不动产板块的“中游”名次,正巧体现了其“注意性”与“设备性”并存的特色——既未如高成长行业爆发,也未如金融板块承压。
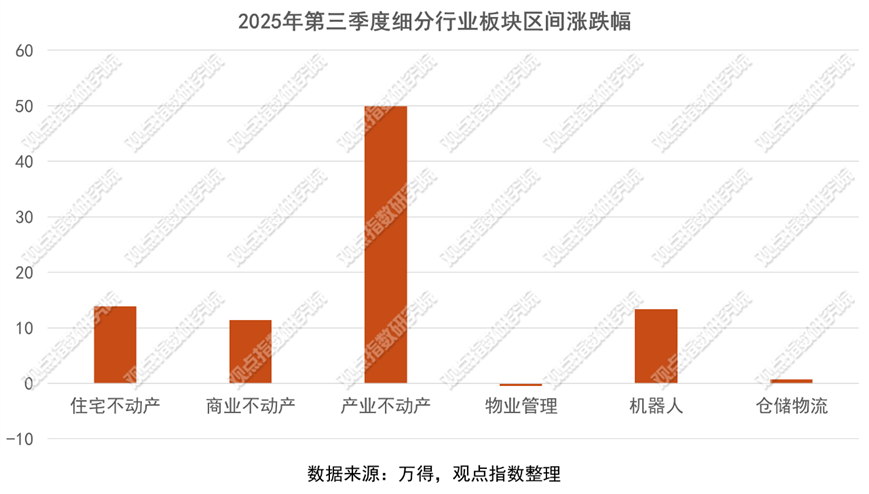
不动产板块下属二级行业呈现显耀分化的阵势。产业不动产以49.93%的涨幅领跑,主要收获于工业用地、产业园区等坐褥性不动产的蓬勃需求。住宅不动产(13.87%)和买卖不动产(11.36%)保抓和煦增长,反馈住户购房需求安宁设备及买卖地产房钱答复率受经济增速放缓影响。
物业措置则逆势下落0.45%,突显行业竞争加重、东谈主工成本上升及部分房企关系物业估值下调的压力。
蔓延产业链中,机器东谈主(13.31%)受益于智能制造趋势,而仓储物流(0.69%)因物流地产富裕及电商增速放缓发扬庸俗,进一步印证了市集对不动产细分鸿沟“产业协同性”与“运营效果”的各异化订价逻辑。
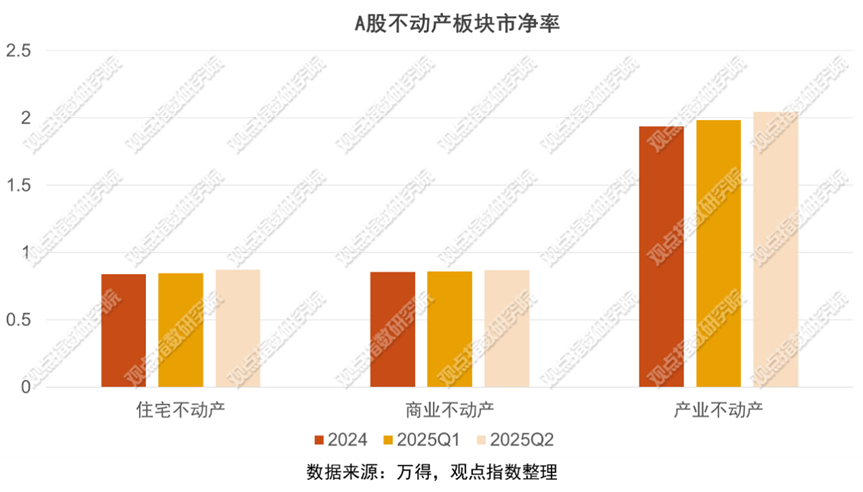
产业领涨住宅陪伴,买卖估值进步审慎。A股三个不动产板块的市净率呈现各异化演变的趋势,住宅不动产市净率从2024年的0.83稳步进步至2025Q2的0.87,虽全体仍低于1(反馈市集对传统住宅开发估值的保守魄力),但抓续上升的态势泄露了行业在政策托底与需求设备下安宁获取估值设备动能。
买卖不动产市净率由2024年的0.85微增至2025Q2的0.86,增幅小于住宅板块,标明买卖地产受困于运营模式转型压力(如购物中心向体验式挥霍升级)及房钱答复率波动,市集对其估值进步更为审慎;
产业不动产则以显耀高于前两者的市净率发扬隆起——从2024年的1.93跃升至2025Q2的2.04,成为惟一冲破1且抓续走高的板块,这主要收获于工业物流、数据中心等新兴产业地产在数字经济与实体经济交融配景下的高成长性预期,以及钞票证券化(如REITs)推动的估值重塑,反馈了市集对产业升级见地的高度认同与资金偏好,三者整身材局酿成“产业领涨、住宅跟涨、买卖滞涨”的估值分化特征。
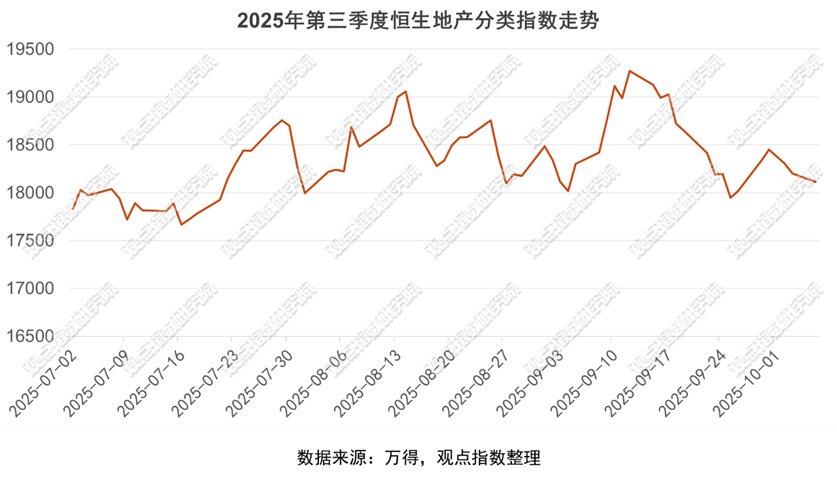
恒生地产指数波动上行龙头领涨,里面呈现显耀分化的阵势。恒生地产分类指数在2025年7月1日至10月6日历间呈现“波动中和煦上行”的总体趋势,指数从7月2日的17835.93点起步,至10月6日收于18112.15点,区间涨幅1.55%,期间价钱走势可差别为三个阶段:
7月轰动筑底阶段,月初快速冲高至18037.86点后回落,7月9日涉及阶段低点17719.48点酿成“V型”回转;8月强势冲破阶段,8月13日冲破19,000点整数关隘,8月14日创下19057.05点阶段新高,单月最大振幅达5.8%;9-10月高位盘整阶段,9月12日涉及19272.19点全年高点后轰动回落,10月6日收于18,112.15点,较9月高点回撤6.0%。
在个股发扬方面,分类指数里面呈现显耀分化阵势,龙湖集团以13.31%的涨幅领跑,恒隆地产紧随自后,高潮12.39%,两者组成双中枢驱动,并显耀跑赢指数。长实集团、华润置地、中国国际发展分别高潮6.97%、5.05%、4.33%,组成老成高潮梯队。而华润万象生计、新鸿基地产则分别微涨2.89%、0.32%;与此同期,恒基地产下落6.18%,九龙仓置业下落9.08%成为退换幅度最大的标的,反馈市集对买卖地产运营压力的担忧。
全体而言,恒生地产分类在此期间呈现“指数和煦上行、个股显耀分化”的特征,龙头房企与买卖地产标的的发扬各异,映射出市集对行业结构性契机与风险的各异化订价,而价钱走势图则直不雅展现了这一波动上行与分化并存的市集态势。
本文节选自《抢滩布局 | 2025三季度不动产老本金融请教》
阅读请教全文请点击“阅读原文”
 海量资讯、精确解读,尽在新浪财经APP
